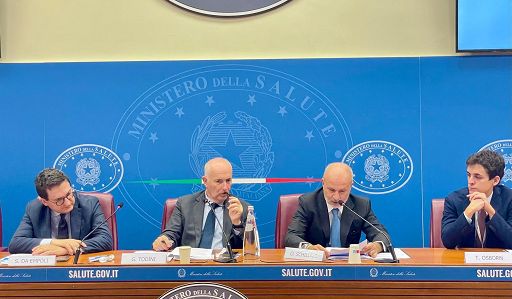
Roma, 8 ott. (askanews) – L’invecchiamento della popolazione, la crescita delle cronicità e della multimorbidità e le persistenti disomogeneità sociali e territoriali stanno modificando in profondità la domanda di salute. A questo si aggiunge un contesto internazionale profondamente mutato, caratterizzato da tensioni geopolitiche, nuove politiche commerciali e di prezzo, crescente competizione per investimenti e ricerca e maggiori rischi sulle catene di approvvigionamento. Parallelamente, il Servizio Sanitario Nazionale è chiamato a confrontarsi su risorse, personale e capacità organizzativa. Misurare l’accesso reale alle cure, dalla capacità produttiva fino al paziente, diventa pertanto una delle principali sfide per la politica sanitaria dei prossimi anni. E’ quanto evidenzia il rapporto annuale dell’Osservatorio IN-Salute dal titolo ‘ACCESSIBILITÀ GLOBALE, ACCESSIBILITÀ LOCALE. Le sfide per garantire terapie e cure nel mondo che cambia’ realizzato dall’Istituto per la Competitività, il think tank presieduto dall’economista Stefano da Empoli. Lo studio è stato presentato oggi a Roma nel corso di un convegno pubblico organizzato in collaborazione con Astellas, Biogen, Gsk, Merck, Sanofi, Santhera, Servier e con la media partnership di Askanews, al quale hanno preso parte numerosi relatori tra accademici, esperti e rappresentanti delle istituzioni, della politica e del mondo delle imprese.
I progressi della ricerca stanno rendendo disponibili terapie prima impensabili, ma sviluppare e autorizzare un nuovo trattamento non significa automaticamente renderlo disponibile al paziente. L’accesso è il risultato di una catena che parte dalla ricerca e dalla capacità produttiva, passa dalla disponibilità di materie prime e principi attivi, dall’autorizzazione, dalla valutazione e dal rimborso, e arriva infine all’acquisto, alla prescrizione, alla somministrazione e alla presa in carico territoriale. Una criticità in qualsiasi punto può propagarsi lungo l’intera catena e trasformarsi in indisponibilità o maggiore attesa.
Questo approccio assume particolare rilievo alla luce delle profonde trasformazioni delle filiere farmaceutiche globali, comparto nel quale l’Italia è tuttavia più che mai un’eccellenza. Nel campo dei principi attivi (API), il peso produttivo dell’Europa è sceso dal 53% del 2000 a circa il 16% attuale, mentre l’India concentra oggi circa il 48% della produzione mondiale di API e la Cina il 18%. Cina e India soddisfano inoltre insieme oltre il 56% del fabbisogno europeo di principi attivi, quota che raggiunge il 74% includendo gli intermedi. L’obiettivo dell’autonomia strategica europea non può quindi coincidere con un impossibile ritorno all’autosufficienza, ma deve combinare il rafforzamento selettivo della capacità produttiva interna con la diversificazione delle fonti e una maggiore cooperazione internazionale. In questo quadro l’Italia parte da una posizione industriale rilevante. Nel 2025 il settore italiano degli API e degli intermedi farmaceutici ha generato un fatturato di circa 5,8 miliardi, cresciuto di oltre il 40% rispetto al 2018, e rappresenta oltre un quarto del fatturato complessivo dell’UE-27 nelle produzioni farmaceutiche di base. Delle 270 molecole alla base dei medicinali equivalenti identificate come critiche, 60 risultano già prodotte in Italia.
Alle dipendenze produttive si aggiungono nuove vulnerabilità sul versante dei mercati, degli investimenti e delle politiche di prezzo. Tra il 2025 e il 2026 gli Stati Uniti hanno rafforzato contemporaneamente misure tariffarie, incentivi alla localizzazione produttiva e politiche di Most-Favored-Nation (MFN) pricing. Il possibile effetto dell’MFN non riguarda soltanto il prezzo finale dei medicinali, ma può modificare la sequenza geografica con cui le imprese introducono le nuove terapie nei diversi mercati.
‘Se un prezzo relativamente basso negoziato in Italia o in un altro Paese europeo può incidere sulla remunerazione ottenibile negli Stati Uniti, aumenta l’incentivo a privilegiare inizialmente mercati più remunerativi e a posticipare quelli nei quali l’ingresso potrebbe produrre effetti sul prezzo globale del prodotto’, commenta il direttore Area Salute di I-Com Thomas Osborn, curatore del Rapporto. ‘Le nostre analisi evidenziano come una dinamica di questa portata richieda, necessariamente, una risposta europea coordinata. Lasciare ogni singolo Stato membro a confrontarsi separatamente con il peso negoziale e commerciale degli Stati Uniti rischierebbe di accentuare la frammentazione interna e indebolire la capacità dell’Europa di tutelare contemporaneamente sostenibilità, competitività e accesso’.
Le difficoltà dell’Europa nell’assorbire rapidamente l’innovazione e nel garantire accesso emergono anche dai dati relativi ai tempi di tessa per i medicinali e a quanti sono effettivamente disponibili nei singoli mercati nazionali. L’Italia presenta, da questo punto di vista, un quadro ambivalente. Il nostro Paese registra una piena disponibilità del 73% dei nuovi medicinali, superiore alla media europea, ma il tempo medio che separa l’autorizzazione europea dalla disponibilità nazionale è ancora pari a 441 giorni, quasi tre volte il dato tedesco. Per i farmaci oncologici la disponibilità raggiunge l’86% ma il tempo medio sale a 470 giorni; per i farmaci orfani i valori sono rispettivamente del 68% e di 453 giorni, mentre per gli orfani non oncologici la piena disponibilità scende al 60% con 427 giorni medi di attesa. Questi tempi, tuttavia, non comprendono l’intero percorso territoriale successivo alla decisione nazionale.
È infatti al livello regionale che si concentra un ulteriore snodo dell’accesso nonché il principale collo di bottiglia per l’accessibilità in Italia, tanto in temini di tempi che di modalità. In alcune Regioni il Prontuario Terapeutico Regionale (PTR) costituisce un passaggio formale e vincolante, in altre svolge prevalentemente una funzione di indirizzo, mentre altri sistemi regionali non prevedono affatto un prontuario unico e affidano parte delle decisioni a commissioni, tavoli tecnici o strutture aziendali. A questo livello possono inoltre aggiungersi Prontuari Terapeutici Ospedalieri o Aziendali, con il risultato che una stessa decisione AIFA può tradursi in modalità e tempi differenti non soltanto tra Regioni, ma anche tra strutture dello stesso territorio. I tempi complessivi variano inoltre da poco più di 100 a circa 400 giorni tra Regioni, e in alcuni casi possono aggiungere fino a 773 giorni al percorso successivo alla fase nazionale (i 441 giorni di media indicati nel WAIT). Il procurement contribuisce ai ritardi, ma il principale collo di bottiglia si forma spesso prima della gara: per i farmaci con determina AIFA, il tempo mediano tra pubblicazione in Gazzetta Ufficiale e aggiudicazione è stato di 165 giorni, di cui circa 115 precedenti all’indizione e 41 per la gara vera e propria. In molte Regioni, quindi, oltre il 60-70% dell’attesa complessiva si accumula nella fase pre-gara. Il problema non è quindi un singolo strumento, ma la successione di passaggi, duplicazioni e capacità amministrative differenti: maggiore coordinamento tra AIFA, Regioni e strutture sanitarie potrebbe consentire di anticipare e svolgere in parallelo attività oggi ancora prevalentemente sequenziali.
Le malattie rare costituiscono un caso particolarmente rappresentativo della distanza tra disponibilità formale e accessibilità reale. Ai tempi particolarmente lunghi, si aggiungono gli aspetti riguardante la più complessiva presa in carico a partire dalla disponibilità di centri specializzati, oggi distribuiti in modo fortemente disomogeneo: il 66,7% dei centri si trova nel Nord, il 20% nel Centro e soltanto il 13,6% nel Sud. Si configura così un vero bisogno insoddisfatto di accesso, che si affianca a quello tradizionale terapeutico. In questo contesto nazionale sempre più frammentato e allo stesso tempo soggetto a shock globali, ricerca clinica, finanziamento dell’innovazione ed early access rappresentano tre leve complementari identificate per rilanciare competitività e accesso in Italia. Il lavoro in corso sul nuovo Testo Unico della legislazione farmaceutica rappresenta inoltre un’occasione per costruire una cornice maggiormente coordinata, con criteri di eleggibilità più chiari, tempi riconoscibili, finanziamenti prevedibili e un raccordo strutturato con il successivo procedimento di prezzo e rimborso.
Parallelamente a tali stravolgimenti, sempre più imprevedibili e repentini, del contesto globale, si acuiscono alcune delle storiche caratteristiche sociodemografiche dell’Italia. L’allungamento della vita si combina infatti con la continua riduzione delle nascite e della popolazione più giovane, dovuta oramai strutturale anche per via del numero inferiore di donne in età riproduttiva, modificando rapidamente la composizione demografica del Paese: gli over 65 rappresentano ormai stabilmente più del 25% della popolazione, pari a 14,8 milioni di persone, e secondo lo scenario mediano Istat potrebbero raggiungere il 34,6% nel 2050. Allo stesso tempo la popolazione in età lavorativa è destinata a contrarsi considerevolmente. Il secondo fattore evidenziato nell’analisi è che all’allungamento dell’aspettativa di vita non aumenta l’aspettativa di vita in salute: gli ultimi dati indicano una speranza di vita in buona salute pari a 59,3 anni, oltre 24 anni in meno rispetto alla speranza di vita complessiva. Il dato si aggrava ulteriormente analizzando il Paese nelle sue specificità territoriali, con le regioni isolane che registrano un’aspettativa di vita 5 anni inferiore a quella del Nord Est. Il progressivo invecchiamento rende quindi sempre meno sufficiente misurare la salute attraverso il solo numero di anni vissuti. Particolarmente impattanti sono le cronicità, che ormai coinvolgono il 40,5% della popolazione italiana, circa 24 milioni di persone, delle quali 12,3 milioni convivono con più patologie.
Spostando l’attenzione dalle persone alla capacità del sistema delle cure di rispondere alle nuove esigenze, lo studio individua come prioritaria la maggiore attenzione alla prevenzione e alla promozione di stili di vita sani. Obiettivo centrale sarebbe il passaggio dall’attuale quota indicativa del 5% al 7% del Fondo sanitario nazionale(FSN) alla prevenzione, accompagnato da una più efficace capacità di utilizzo e misurazione delle risorse. A livello europeo, la prevenzione dovrebbe inoltre essere riconosciuta come investimento in capitale umano, sostenibilità e crescita, prevedendo nell’ambito del nuovo Patto di Stabilità forme dedicate di flessibilità per programmi ad alto impatto e misurabile. Su questo in particolare, l’Italia ha mostrato grande convinzione negli ultimi mesi: centrale ora è la costruzione di alleanze con gli altri Stati, con le società scientifiche, con l’accademia, e con le associazioni che rappresentano cittadini, pazienti e familiari. L’Italia può, e dovrebbe sempre più, svolgere un ruolo di capofila in questa campagna.
Un ulteriore nodo riguarda la governance della spesa farmaceutica. Nel 2025, la spesa farmaceutica pubblica complessiva ha raggiunto 24,96 miliardi, con uno scostamento complessivo dai tetti di circa 4,25 miliardi. Il risultato è un payback a carico delle imprese che supera 2,3 miliardi, rispetto a circa 2 miliardi nel 2024: una spesa aggiuntiva a carico dei produttori di innovazioni e soluzioni farmaceutiche che risulta inconcepibile e disfunzionale per gli investitori esteri, e insostenibile e soffocante per quelli nazionali. Ne deriva la necessità di superare una governance centrata prevalentemente sul rispetto formale dei tetti e sul conseguente ripiano, costruendo un sistema più coerente con innovazione terapeutica, appropriatezza prescrittiva, accesso alle cure ed esiti clinici.
Infine, il Rapporto approfondisce la capacità di risposta anche del personale del Servizio Sanitario Nazionale. Le principali criticità, in temini organico e di turnover, riguardano gli infermieri e medici di medicina generale: risultano persistenti carenze di personale, ma anche evidenze di un crollo dell’attrattività delle professioni per via di retribuzioni inadeguate e insufficienti. Viene inoltre approfondito il quadro delle specializzazioni: non solo emergono grandi differenze tra ambiti in termini di copertura dei posti disponibili, ma anche gravi differenze in termini di accessibilità tra alcune specializzazioni specifiche oggetto di approfondimento. La questione non può quindi essere affrontata aumentando indistintamente l’offerta formativa: occorre programmare il personale in funzione dei fabbisogni reali e rendere più attrattive le professioni, i territori e le discipline nelle quali il ricambio è maggiormente difficile.